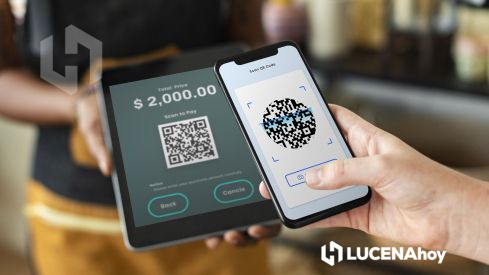
En mayo de 2026, Bizum pasó del móvil al mostrador. Tras una década como la forma habitual de dividir la cuenta de una cena o devolverle dinero a un amigo, la plataforma empezó a desplegar los pagos sin contacto por NFC en tiendas y restaurantes. En septiembre de 2026 ya había llegado a 1,6 millones de comercios españoles, con presencia en el 75 % de los terminales de pago del país y 20 millones de usuarios habilitados para pagar en tienda.
Ese es el momento en que un hábito de pago se convierte en infraestructura. En los servicios digitales, la expectativa ya es la misma en todas partes: si el dinero puede llegar en segundos, también debe poder salir en segundos. Poder retirar al instante es hoy un requisito básico para el consumidor en el juego online, las devoluciones del comercio electrónico, los pagos de la economía de plataformas y la liquidación de reclamaciones sanitarias, cinco de los sectores donde esa presión ha impulsado la mayor inversión en infraestructura en 2026.
Treinta y dos millones de usuarios no llegan por casualidad
Bizum nació en 2016 como un proyecto conjunto de la banca: una forma de que los bancos españoles ofrecieran transferencias instantáneas entre particulares desde las aplicaciones que la gente ya usaba, sin obligar a abrir un monedero aparte. La fórmula funcionó porque eliminó todas las barreras. Sin cuenta adicional, sin aplicación nueva y sin intermediarios que retengan el dinero. Se abre la aplicación del banco, se envía a un número de teléfono y el dinero llega en menos de cinco segundos.
La Asociación Española de Banca confirmó en febrero de 2026 que Bizum rozaba los 31 millones de usuarios, una cifra que apunta a los 32 millones a final de año. La European Payments Alliance, que Bizum formó en 2024 con Bancomat Pay de Italia y MB Way de Portugal, firmó en febrero de 2026 un memorando de entendimiento con la European Payments Initiative para lograr la interoperabilidad con Wero, de modo que en 2027 un usuario francés de Wero podrá pagar directamente a un usuario español de Bizum. Lo que empezó como una solución local española se está convirtiendo en infraestructura europea.
Los jugadores online pidieron retiradas instantáneas antes de que la mayoría de bancos pudiera ofrecerlas
La presión por los pagos en tiempo real no empezó con Bizum. Empezó antes, entre consumidores que ya se movían en entornos totalmente digitales y para quienes esperar dos días hábiles a una retirada no era aceptable. Los jugadores online fueron de los primeros en notar esa brecha con claridad: se podía depositar dinero en una cuenta en segundos, pero había que esperar días para retirar sus fondos. Los operadores que resolvieron ese problema construyeron ventajas competitivas que transformaron todo su sector.
Esa dinámica explica en parte por qué las tendencias de la economía digital en las plataformas online han avanzado tan de la mano del desarrollo de la infraestructura de pagos. Los operadores de juego invirtieron en pagos en tiempo real años antes de que la mayoría del comercio minorista los necesitara, y las soluciones que crearon (integraciones de transferencias bancarias en tiempo real, sistemas de verificación instantánea y liquidación al segundo) son hoy funciones estándar que se esperan de cualquier servicio digital. La llegada de Bizum Pay a la caja del supermercado es el equivalente en el comercio de lo que las plataformas de juego hacían en 2020.
Octubre de 2025 convirtió las transferencias instantáneas en una obligación legal, no en un extra
El Reglamento (UE) 2024/886 fijó el plazo: desde el 9 de octubre de 2025, todos los proveedores de servicios de pago de la zona euro deben poder enviar transferencias inmediatas SEPA. El reglamento también limitó las comisiones de las transferencias instantáneas al nivel de las ordinarias, de modo que los bancos no pueden cobrar más por la rapidez. Una operación que se liquida en diez segundos ya no puede costar más que una que se liquida al día hábil siguiente.
En España, donde Bizum había extendido el hábito del pago instantáneo a la mayor parte de la población adulta, la obligación formalizó lo que ya estaba ocurriendo. En los sectores donde los pagos instantáneos más importan, eliminó las últimas excusas. Las plataformas de juego online, los proveedores sanitarios que tramitan reembolsos, las aseguradoras que liquidan siniestros y las plataformas que pagan a sus trabajadores al final de cada turno se benefician de un marco en el que lo instantáneo es el mínimo legal y no un elemento diferenciador.
Euronews señaló que la plataforma gestiona ya 3,4 millones de transferencias al día y cuenta con 111.000 comercios integrados en su sistema de pago para comercio electrónico. La infraestructura creada para mover dinero al instante ya no es una historia tecnológica. Es la historia de cómo se paga en España en 2026.
